🎉 Waltz capta US$50 M em financiamento 💰 para apoiar seu crescimento na América Latina 🎉 Leia a história completa aqui

Para investidores imobiliários, comprar um imóvel é o primeiro passo para construir patrimônio. A verdadeira oportunidade está em transformar esse imóvel em um ativo gerador de renda e aproveitar o capital acumulado para financiar novos investimentos e expandir seu portfólio imobiliário.
Essa é a ideia por trás da estratégia BRRRR: Buy, Rehab, Rent, Refinance, Repeat (Comprar, Reformar, Alugar, Refinanciar e Repetir). Embora cada etapa tenha um papel importante, as fases de aluguel e refinanciamento são especialmente decisivas. É por meio delas que o investidor pode transformar um imóvel reformado em uma fonte de renda recorrente e liberar capital para realizar seu próximo investimento.
No entanto, para investidores estrangeiros que desejam construir um portfólio de imóveis para aluguel nos Estados Unidos, conseguir um refinanciamento pode representar um dos maiores desafios. Os credores tradicionais geralmente consideram o histórico de crédito nos EUA, os comprovantes de renda local e os requisitos de residência, o que dificulta o acesso de compradores internacionais ao capital acumulado em seus imóveis.
Com alternativas de financiamento baseadas na renda de aluguel, como os empréstimos DSCR (Debt Service Coverage Ratio), os investidores passam a contar com outra opção para viabilizar esse processo.
Neste artigo, vamos explorar como funcionam as etapas de aluguel e refinanciamento, o que os credores avaliam e como investidores estrangeiros podem aproveitar a renda de aluguel e o patrimônio acumulado em seus imóveis para financiar seu próximo investimento imobiliário nos Estados Unidos.
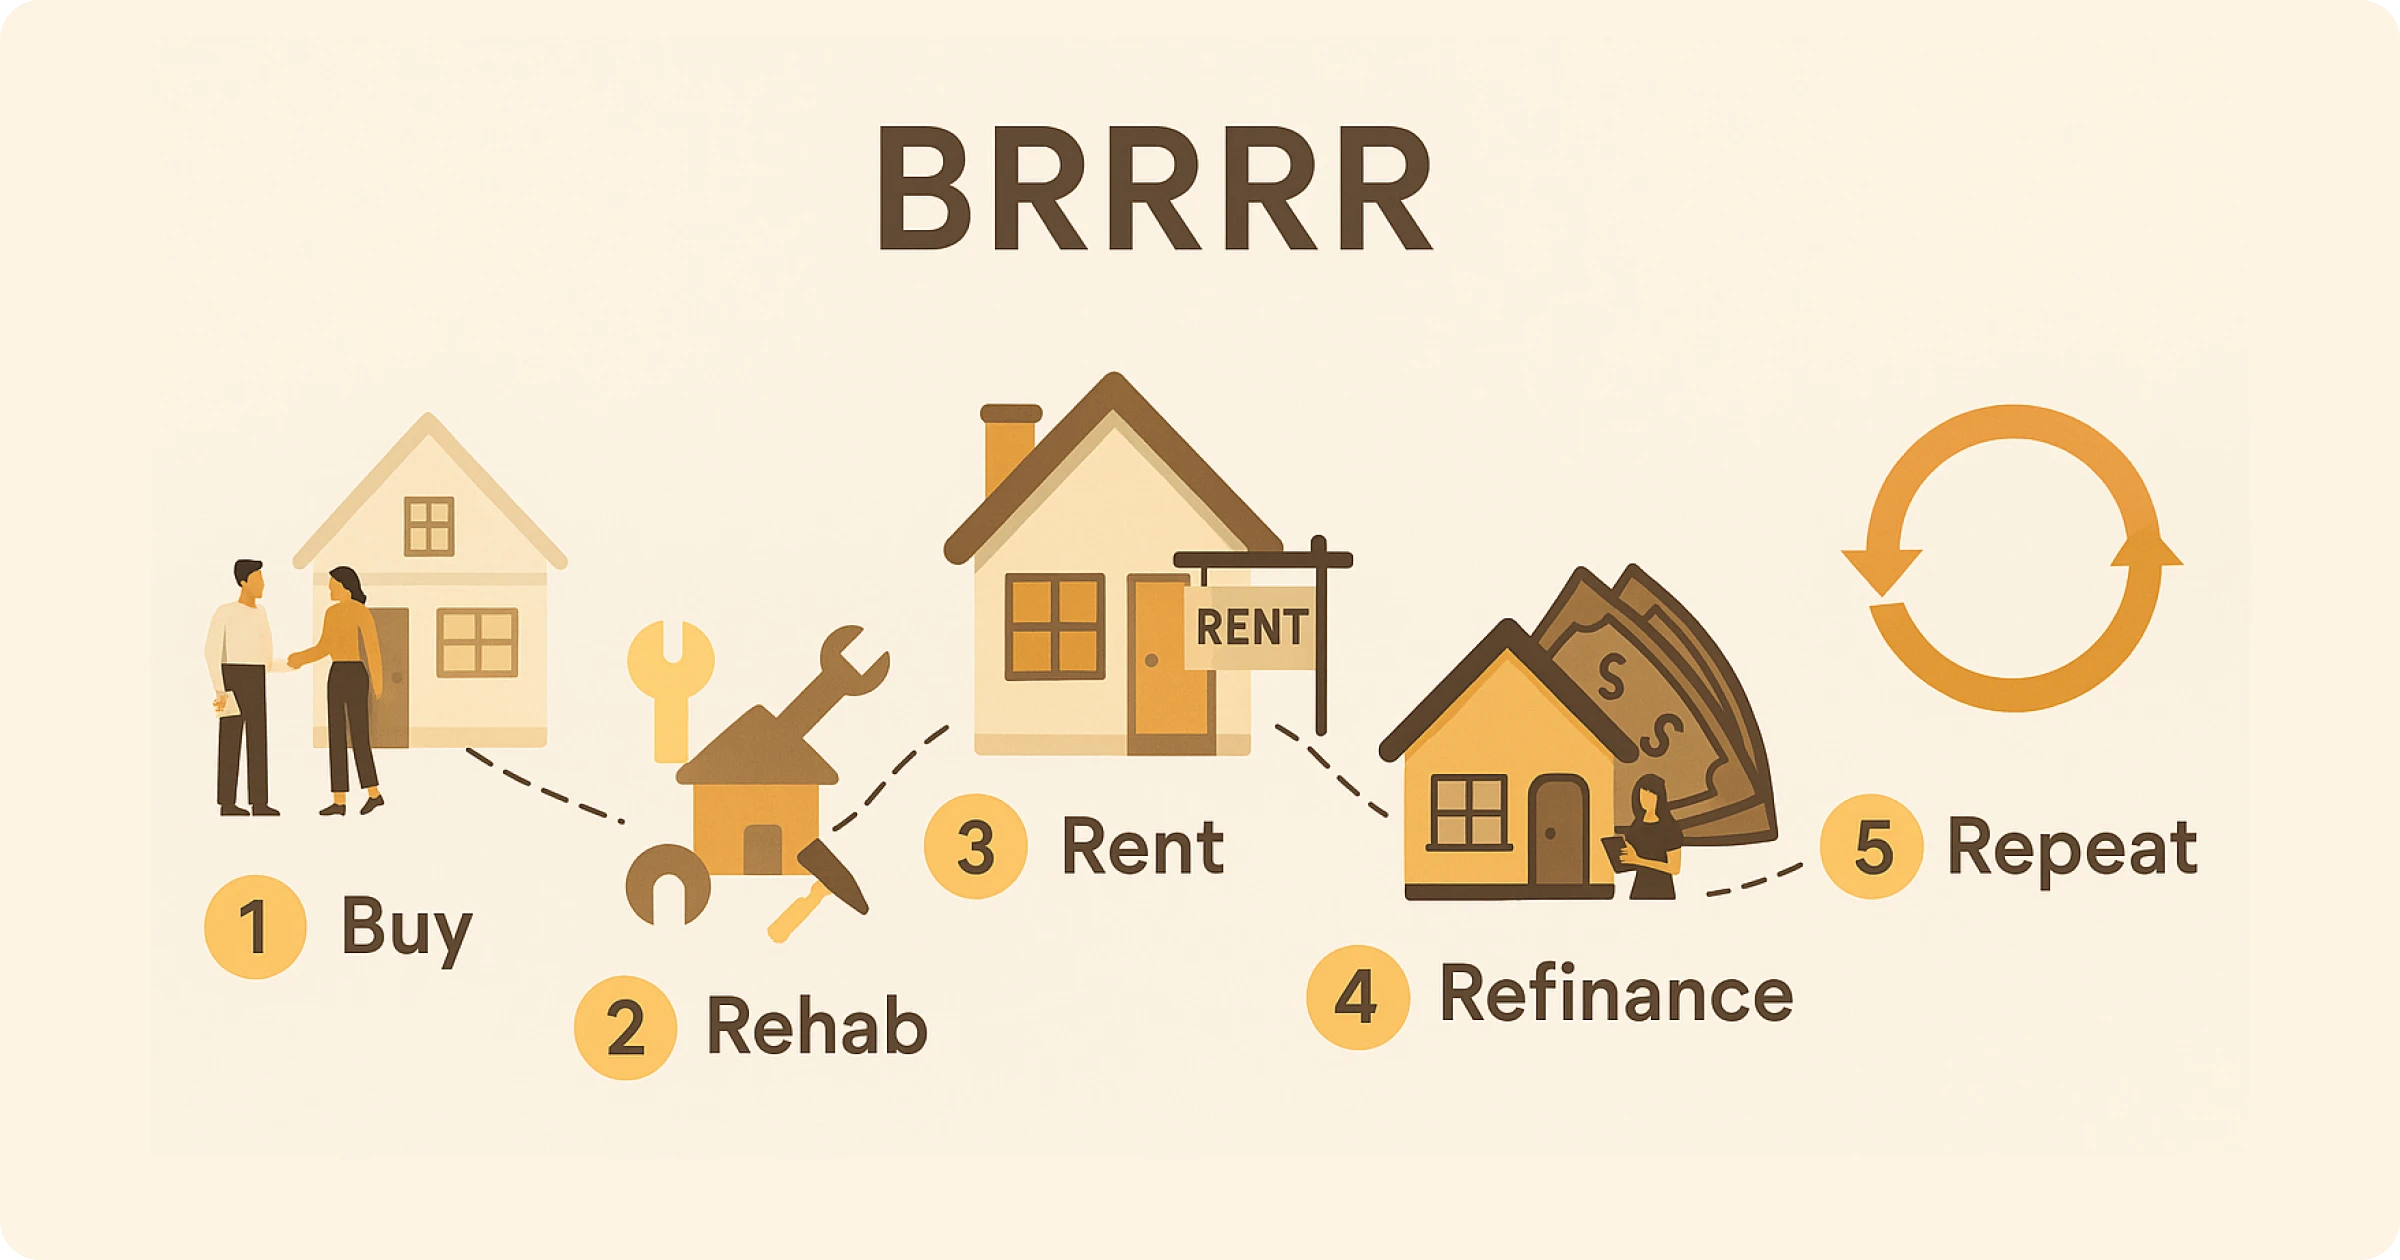
O método BRRRR foi desenvolvido para permitir que o investidor aproveite seu capital mais de uma vez. Em vez de comprar um imóvel, mantê-lo por tempo indeterminado e deixar todo o seu capital investido nele, você pode ter a oportunidade de acessar parte do patrimônio acumulado após valorizá-lo e gerar renda com aluguel.
Esse processo se baseia em dois resultados fundamentais:
Em conjunto, esses dois fatores podem viabilizar uma estratégia de investimento contínua e replicável. A renda de aluguel contribui para o desempenho financeiro do imóvel, enquanto o refinanciamento pode disponibilizar capital para uma nova aquisição, uma reforma ou outra oportunidade de investimento.
Para investidores internacionais, contar com uma administração imobiliária confiável e opções de financiamento desenvolvidas para atender às necessidades de estrangeiros pode tornar essa estratégia muito mais viável.
Conheça suas opções de refinanciamento com a Waltz.
Depois de comprar e reformar um imóvel, o próximo passo é prepará-lo para locação e começar a gerar uma renda recorrente.
Essa etapa vai muito além de encontrar um inquilino. O desempenho do imóvel em termos de renda de aluguel influencia sua rentabilidade no longo prazo e pode impactar diretamente suas chances de conseguir um refinanciamento.
Estabelecer um valor de aluguel competitivo é fundamental. Um valor muito alto pode aumentar o tempo em que o imóvel fica desocupado, enquanto um valor muito baixo pode reduzir a rentabilidade potencial do seu investimento.
Antes de anunciar o imóvel, pesquise os preços de aluguel de propriedades semelhantes na mesma região. Leve em consideração:
O objetivo é encontrar um equilíbrio entre maximizar a renda de aluguel e manter o imóvel ocupado de forma consistente.
A renda de aluguel é apenas parte da equação. Os investidores também precisam considerar o imposto sobre a propriedade, o seguro, as taxas de associação de moradores (HOA), os custos de manutenção, a administração do imóvel e as parcelas do financiamento imobiliário.
Conhecer essas despesas permite determinar quanto o imóvel realmente gera de renda e se essa receita é suficiente para cobrir suas obrigações financeiras com tranquilidade.
Isso é especialmente importante na preparação para um refinanciamento por meio de um empréstimo DSCR.
O Debt Service Coverage Ratio (DSCR) mede a capacidade de um imóvel de cobrir suas obrigações de dívida com a renda que gera. Dependendo da metodologia de cálculo utilizada pelo credor, a renda de aluguel considerada elegível é comparada às despesas relacionadas ao serviço da dívida do imóvel.
Um DSCR acima de 1 geralmente indica que a renda gerada pelo imóvel é superior às suas obrigações de dívida, de acordo com o cálculo aplicável.
Por exemplo, se um imóvel alugado gera US$3.500 por mês em renda elegível e suas obrigações mensais de dívida somam US$2.800, seu DSCR será de aproximadamente 1,25.
Quanto mais sólido for o fluxo de caixa do imóvel, maiores poderão ser suas chances de aprovação em um financiamento baseado na renda do próprio imóvel.
Para investidores estrangeiros, administrar um imóvel para aluguel à distância traz um nível adicional de complexidade.
Um administrador de imóveis local pode ajudar com:
Manter a documentação organizada também é fundamental. Contratos de locação, demonstrativos de receitas de aluguel, extratos bancários e comprovantes de despesas podem ajudar a comprovar o desempenho financeiro do imóvel durante o processo de refinanciamento.
Um imóvel bem administrado não só é mais fácil de gerenciar à distância, como também oferece uma visão financeira mais clara quando chega o momento de refinanciar.
Depois que o imóvel foi reformado, alugado e começou a gerar renda, o investidor pode ter a oportunidade de refinanciá-lo e acessar parte do patrimônio que acumulou.
É nesse momento que a estratégia BRRRR oferece a possibilidade de reutilizar o capital investido para continuar expandindo seu portfólio imobiliário.
Um refinanciamento com saque (cash-out refinance) substitui um financiamento imobiliário existente ou estabelece um novo financiamento sobre um imóvel que já está totalmente quitado. Dessa forma, o investidor pode acessar parte do patrimônio acumulado no imóvel sem precisar vendê-lo.
No entanto, o patrimônio acumulado no imóvel não corresponde necessariamente ao valor que pode ser retirado. O limite máximo do empréstimo geralmente é determinado com base nos limites de relação entre o valor do empréstimo e o valor do imóvel (LTV) estabelecidos pelo programa, além dos critérios de avaliação do credor. Para calcular o valor líquido que realmente receberão, os investidores também devem considerar o saldo devedor do financiamento atual, eventuais gravames, outros valores pendentes de quitação e os custos de fechamento.
A fórmula pode ser resumida da seguinte maneira:
Valor líquido estimado do refinanciamento = Valor do novo empréstimo aprovado − Saldo devedor do financiamento atual − Outros gravames e valores pendentes de quitação − Custos de fechamento
Por exemplo, um imóvel pode ter um patrimônio acumulado considerável, mas o valor que o investidor poderá acessar dependerá do montante aprovado no novo financiamento e dos custos associados ao refinanciamento.
Em vez de vender o imóvel para acessar o patrimônio acumulado, o investidor pode mantê-lo, continuar recebendo renda de aluguel e utilizar os recursos obtidos com o refinanciamento para financiar seu próximo investimento imobiliário.
Em geral, dois fatores desempenham um papel importante na determinação do valor que um investidor pode obter por meio de um empréstimo:
1. O valor de avaliação do imóvel
Após a conclusão das reformas, é realizada uma avaliação para determinar o valor de mercado atual do imóvel. Na estratégia BRRRR, esse valor costuma ser chamado de After-Repair Value (ARV), ou seja, o valor do imóvel após as reformas e melhorias.
Quanto maior for o valor de avaliação em relação aos custos originais de aquisição e reforma, maior poderá ser o patrimônio que o investidor terá acumulado no imóvel.
2. A relação entre o valor do empréstimo e o valor do imóvel (LTV)
O LTV mede o valor do empréstimo em relação ao valor de avaliação do imóvel.
Por exemplo, se um imóvel tem valor de avaliação de US$ 400.000 e o programa de refinanciamento aplicável permite um LTV de 80%, o valor potencial do empréstimo pode chegar a US$ 320.000, sujeito à análise do credor e ao cumprimento dos critérios de elegibilidade do imóvel.
No entanto, o valor de avaliação, por si só, não determina o montante final do empréstimo. A renda de aluguel do imóvel, o DSCR, as condições do financiamento e outros critérios de elegibilidade também influenciam essa definição.
Imagine que um investidor estrangeiro compra um imóvel para aluguel nos Estados Unidos por US$ 250.000 à vista e investe outros US$ 50.000 em reformas.
Após a conclusão das melhorias, o imóvel passa a ter um valor de avaliação de US$ 400.000 e é alugado por US$ 3.500 por mês.
Nesse momento, o investidor tem um imóvel reformado, que gera renda e cujo valor de mercado aumentou.
Se o programa de financiamento aplicável permitir um LTV de 80%, o valor potencial do refinanciamento poderá chegar a US$ 320.000.
Veja como os valores se distribuem:
Neste exemplo simplificado, o investidor poderia recuperar potencialmente uma parte significativa do investimento inicial de US$ 300.000 e ainda manter o imóvel alugado.
O valor líquido que receberá dependerá da análise do credor, de eventuais gravames existentes, dos custos de fechamento e do valor final do empréstimo aprovado.
Em seguida, o investidor poderá considerar utilizar os recursos disponíveis para adquirir outro imóvel nos Estados Unidos, iniciar um novo projeto de reforma ou expandir seu portfólio de imóveis para aluguel.
Essa é a principal vantagem da estratégia BRRRR: em vez de começar do zero e precisar de um novo aporte de capital para cada aquisição, os investidores podem reutilizar o patrimônio gerado por seus investimentos anteriores.
Mesmo quando um imóvel gera uma boa renda de aluguel e possui um patrimônio acumulado considerável, conseguir um refinanciamento pode ser complicado para investidores que não residem nos Estados Unidos.
As solicitações de financiamento imobiliário tradicional geralmente exigem pontuação de crédito nos EUA, comprovantes de renda local, declarações de imposto de renda e outros documentos financeiros que compradores internacionais talvez não tenham.
Isso cria uma contradição: um investidor pode ser proprietário de um imóvel rentável nos Estados Unidos e, ainda assim, ter dificuldades para se qualificar para um refinanciamento tradicional.
Os empréstimos DSCR oferecem uma alternativa, pois têm como foco a capacidade do próprio imóvel de gerar renda suficiente para cobrir suas obrigações financeiras.
Para investidores estrangeiros, uma das principais vantagens do financiamento DSCR é que a análise pode se basear no desempenho financeiro do imóvel alugado, em vez de depender do vínculo empregatício ou do histórico de crédito do tomador do empréstimo nos Estados Unidos.
Com a Waltz, investidores estrangeiros podem explorar opções de refinanciamento sem precisar ter uma pontuação de crédito nos EUA nem apresentar comprovantes de renda nos Estados Unidos.
Isso facilita o acesso ao financiamento para proprietários internacionais que desejam aproveitar o patrimônio acumulado em seus investimentos imobiliários nos EUA.
Vender um imóvel não é a única maneira de acessar o patrimônio que você acumulou nele.
Um refinanciamento com saque (cash-out refinance) pode permitir que os investidores liberem parte do valor acumulado no imóvel, mantenham a propriedade e continuem gerando renda de aluguel.
Com a Waltz, investidores estrangeiros que atendem aos critérios de elegibilidade podem acessar opções de refinanciamento com saque de até 70% LTV, dependendo das características do imóvel, do programa de financiamento e da aprovação na análise de crédito e financeira.
Investidores internacionais não deveriam precisar viajar aos Estados Unidos sempre que precisam realizar uma operação de financiamento.
A Waltz combina financiamento imobiliário com uma plataforma digital desenvolvida para simplificar o processo de investimento para estrangeiros.
Desde a solicitação de refinanciamento até o envio de documentos e a conclusão da operação, os investidores podem gerenciar grande parte do processo à distância, contando com suporte durante todas as etapas da transação.
Planejar com antecedência pode ajudar a evitar atrasos e facilitar o processo de refinanciamento.
Antes de solicitar um refinanciamento com saque (cash-out refinance), considere os seguintes pontos:
Um aspecto importante a considerar é o seasoning period, que corresponde ao período mínimo durante o qual o investidor precisa ser proprietário de um imóvel antes de poder acessar determinadas opções de refinanciamento. Os requisitos variam de acordo com o programa de financiamento e com a forma como o refinanciamento é calculado: com base no custo de aquisição do imóvel ou no seu valor após as reformas.
Compreender essas condições desde o início pode ajudar os investidores a planejar os prazos das reformas, a estratégia de locação e o acesso esperado ao patrimônio acumulado no imóvel.
O verdadeiro potencial da estratégia BRRRR fica ainda mais evidente quando os investidores olham além de um único imóvel.
Depois que um imóvel alugado atinge uma taxa de ocupação estável e passa por um refinanciamento bem-sucedido, os recursos liberados podem ajudar a financiar a próxima aquisição.
Em seguida, o mesmo processo pode ser repetido:
Com o tempo, essa abordagem pode ajudar os investidores a construir um portfólio diversificado de imóveis para aluguel nos Estados Unidos, sem depender exclusivamente de novas economias para cada aquisição.
É importante lembrar, porém, que cada novo investimento precisa ser financeiramente viável por si só. O endividamento adicional, os juros, os períodos de vacância, os custos de manutenção e as oscilações do mercado influenciam a rentabilidade. Além disso, o refinanciamento reduz a participação do investidor no patrimônio do imóvel, pois aumenta o valor da dívida vinculada à propriedade.
O segredo está em garantir que cada imóvel gere um fluxo de caixa sustentável e que a estrutura de financiamento esteja alinhada aos objetivos de investimento de longo prazo.
As etapas de locação e refinanciamento são o que conectam um imóvel reformado à próxima oportunidade de investimento. A renda recorrente de aluguel ajuda a demonstrar o desempenho financeiro do imóvel, enquanto o refinanciamento pode transformar o patrimônio acumulado em recursos para futuras aquisições.
O financiamento DSCR facilita o acesso ao refinanciamento para investidores estrangeiros, pois tem como foco a renda de aluguel, e não o histórico de crédito ou a comprovação de renda nos Estados Unidos. O processo pode ser realizado à distância, com documentação básica, como passaporte, registros do imóvel, contratos de locação e documentos da LLC, quando aplicável.
A Waltz ajuda investidores internacionais a financiar imóveis para aluguel nos Estados Unidos por meio de empréstimos baseados em DSCR, com opções de refinanciamento a taxa e prazo (rate-and-term refinance) ou com saque (cash-out refinance). Nossa plataforma digital também simplifica a gestão do financiamento imobiliário nos EUA para quem investe do exterior.
O patrimônio acumulado no seu imóvel pode ser o ponto de partida para seu próximo investimento imobiliário nos Estados Unidos. Descubra quanto vale seu patrimônio em dólares americanos e planeje seu próximo passo com a Waltz.
Calcule o valor do seu investimento em dólares (em inglês).

Preencha este formulário rápido e entraremos em contato com você em breve.
Saiba que os membros da nossa equipe que entrarão em contato contigo falam inglês e português, e nossos serviços e plataforma são oferecidos em inglês.

Waltz ensures that funds in your bank account are FDIC-insured up to $250,0002, providing an additional layer of security and peace of mind.


