Financing and funding
November 17, 2026
6
min
De los ingresos por alquiler al capital reinvertido: cómo funciona la estrategia BRRRR para inversionistas extranjeros


Para los inversionistas inmobiliarios, comprar una propiedad es el primer paso para construir patrimonio. La verdadera oportunidad está en convertir ese inmueble en un activo que genere ingresos y aprovechar el capital acumulado para financiar futuras inversiones y hacer crecer su portafolio inmobiliario.
Esta es la idea detrás de la estrategia BRRRR: Buy, Rehab, Rent, Refinance, Repeat (Comprar, Remodelar, Alquilar, Refinanciar y Repetir). Aunque cada etapa cumple una función importante, las fases de alquiler y refinanciamiento son especialmente decisivas. De ellas depende que el inversionista pueda convertir una propiedad renovada en una fuente de ingresos recurrentes y liberar capital para realizar su próxima inversión.
Sin embargo, para los inversionistas extranjeros que buscan construir un portafolio de propiedades en renta en Estados Unidos, acceder a un refinanciamiento puede representar uno de los mayores desafíos. Los prestamistas tradicionales suelen basarse en el historial crediticio estadounidense, comprobantes de ingresos locales y requisitos de residencia, lo que dificulta que los compradores internacionales puedan acceder al capital acumulado en sus propiedades.
Con alternativas de financiamiento basadas en los ingresos por alquiler, como los préstamos DSCR (Debt Service Coverage Ratio), los inversionistas cuentan con otra opción para llevar adelante este proceso.
En este blog, exploraremos cómo funcionan las etapas de alquiler y refinanciamiento, qué evalúan los prestamistas y cómo los inversionistas extranjeros pueden aprovechar los ingresos por alquiler y el capital acumulado en sus propiedades para financiar su próxima inversión inmobiliaria en Estados Unidos.
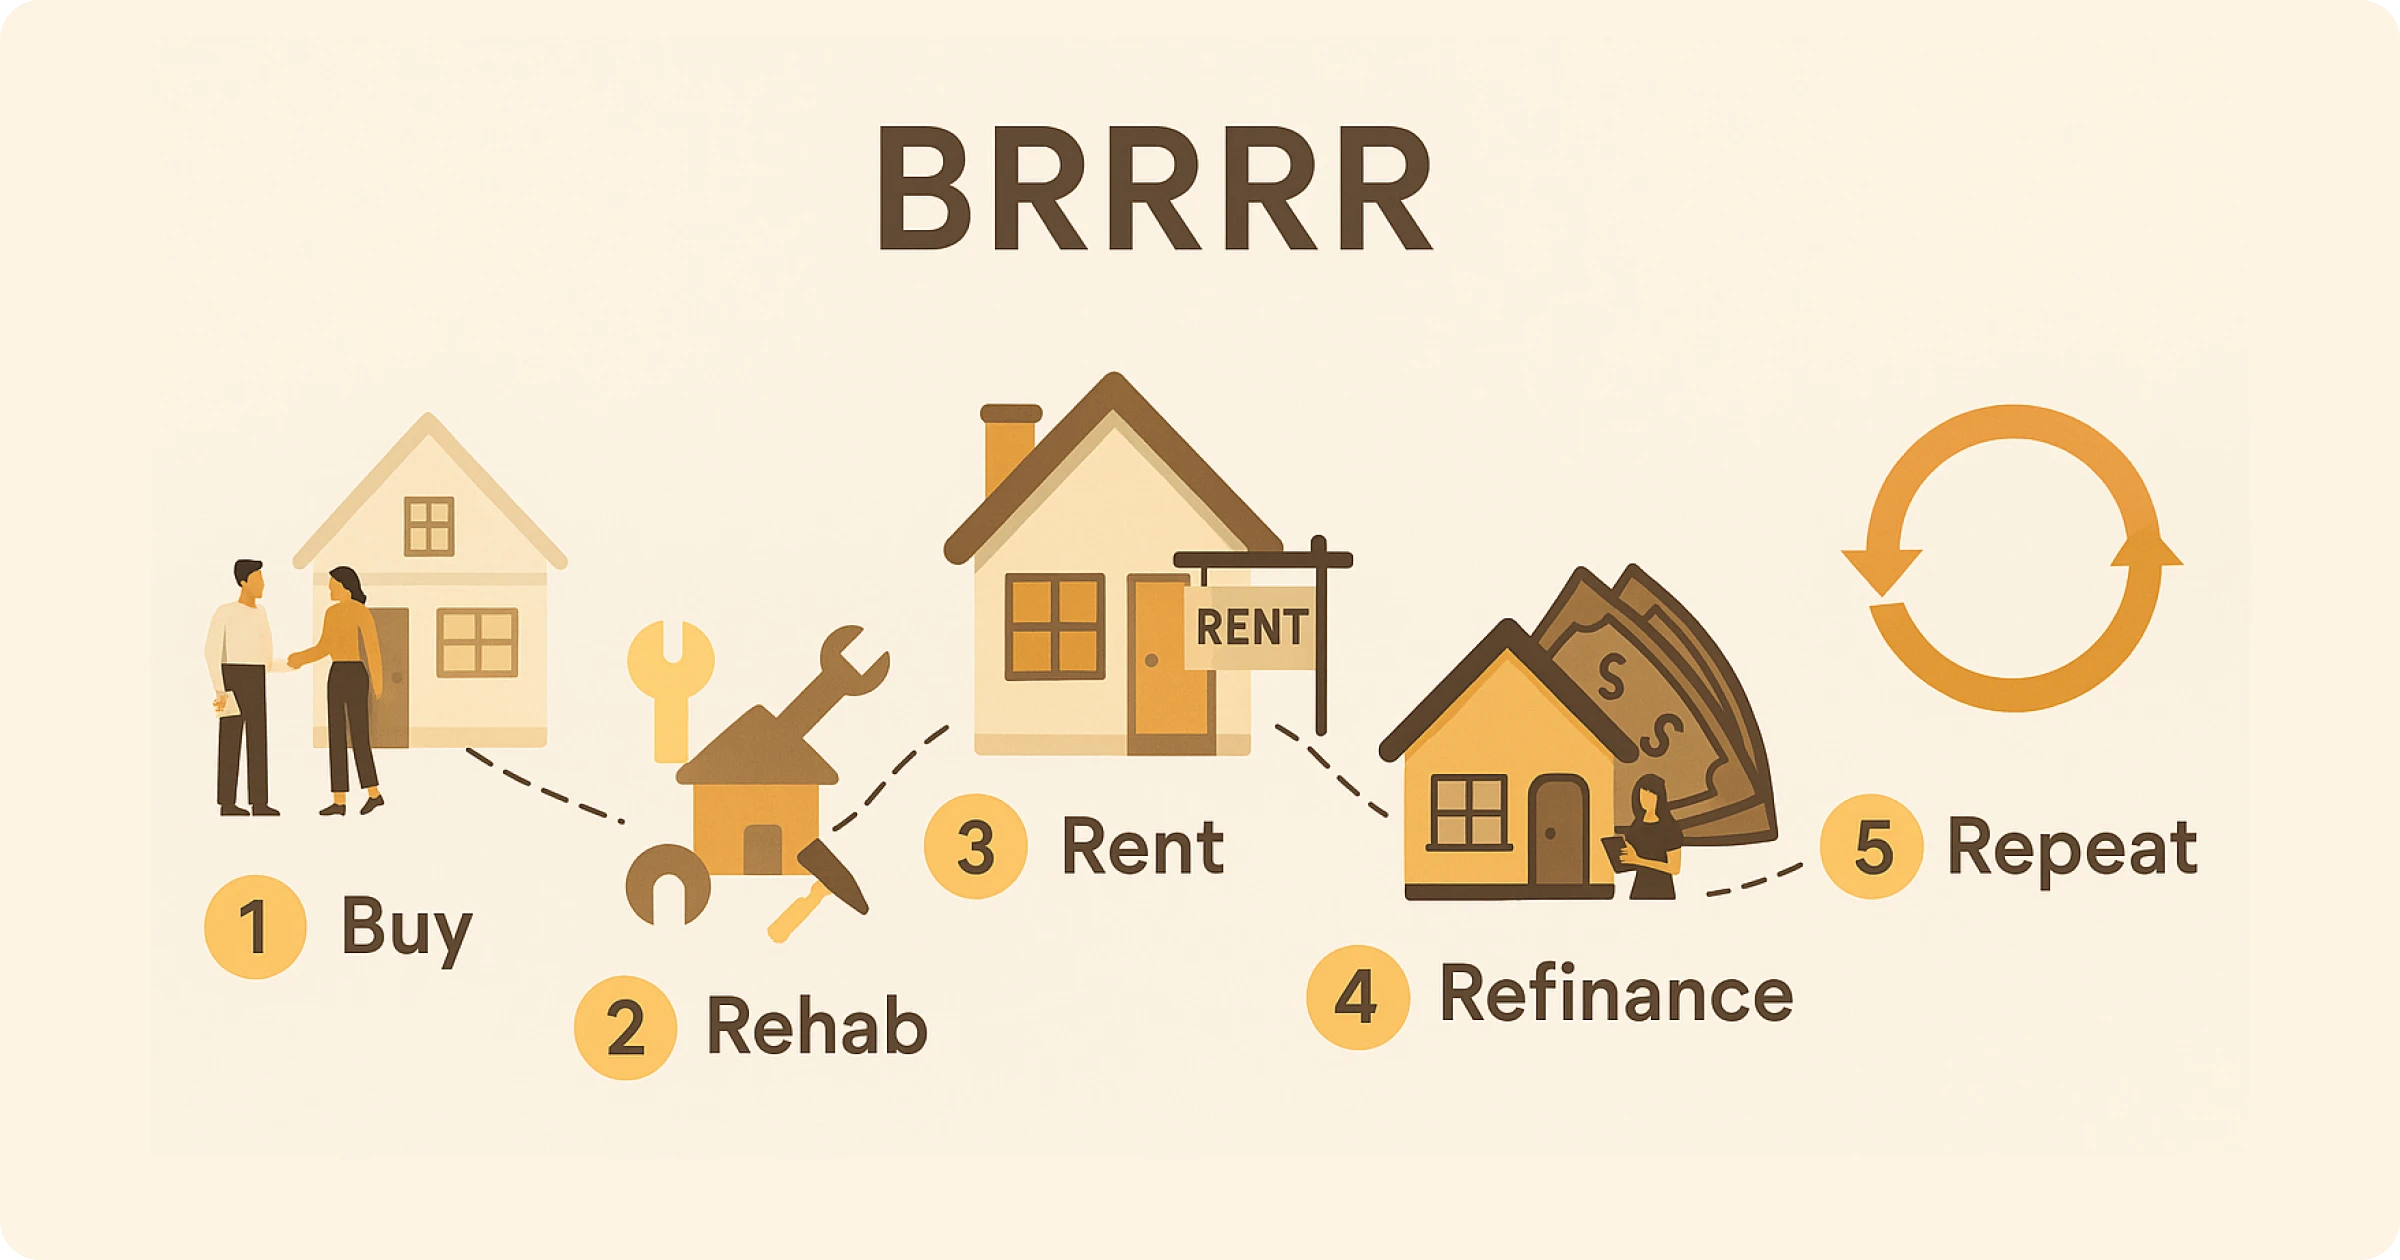
El método BRRRR está diseñado para aprovechar el capital de inversión más de una vez. En lugar de comprar una propiedad, conservarla indefinidamente y dejar todo tu capital invertido en ese inmueble, puedes tener la posibilidad de acceder a parte del capital acumulado después de aumentar su valor y generar ingresos por alquiler.
Este proceso se basa en dos resultados fundamentales:
En conjunto, estos dos elementos pueden dar lugar a una estrategia de inversión que se puede repetir. Los ingresos por alquiler respaldan el rendimiento financiero de la propiedad, mientras que el refinanciamiento puede proporcionar capital para otra compra, una renovación o una nueva oportunidad de inversión.
Para los inversionistas internacionales, contar tanto con una administración confiable de sus propiedades como con opciones de financiamiento diseñadas para extranjeros puede hacer que esta estrategia sea mucho más viable.
Conoce tus opciones de refinanciamiento con Waltz.
Después de comprar y remodelar una propiedad, el siguiente objetivo es dejarla lista para alquilar y comenzar a generar ingresos constantes.
Esta etapa va más allá de encontrar un inquilino. El rendimiento de la propiedad en términos de alquiler influirá en su rentabilidad a largo plazo y puede afectar directamente tus posibilidades de calificar para un refinanciamiento.
Fijar un precio de alquiler competitivo es fundamental. Un precio demasiado alto puede prolongar los períodos de vacancia, mientras que uno demasiado bajo puede reducir la rentabilidad potencial de tu inversión.
Antes de publicar la propiedad, investiga los precios de alquiler de inmuebles similares en la misma zona. Ten en cuenta:
El objetivo es encontrar un equilibrio entre maximizar los ingresos por alquiler y mantener la propiedad ocupada de manera constante.
Los ingresos por alquiler son solo una parte de la ecuación. Los inversionistas también deben considerar los impuestos sobre la propiedad, el seguro, las cuotas de la asociación de propietarios (HOA), el mantenimiento, la administración del inmueble y los pagos de la hipoteca.
Conocer estos gastos permite determinar cuánto ingreso genera realmente la propiedad y si puede cubrir cómodamente sus obligaciones financieras.
Esto es especialmente importante al prepararse para un refinanciamiento mediante un préstamo DSCR.
El Debt Service Coverage Ratio (DSCR) mide la capacidad de una propiedad para cubrir sus obligaciones de deuda con los ingresos que genera. Según el método de cálculo del prestamista, los ingresos por alquiler que califican se comparan con los gastos asociados al servicio de la deuda de la propiedad.
Un DSCR superior a 1 generalmente indica que los ingresos de la propiedad superan sus obligaciones de deuda, de acuerdo con el cálculo aplicable.
Por ejemplo, si una propiedad en alquiler genera US$3,500 mensuales en ingresos elegibles y sus obligaciones de deuda mensuales ascienden a US$2,800, su DSCR sería de aproximadamente 1.25.
Cuanto más sólido sea el flujo de efectivo de la propiedad, mejores podrán ser sus condiciones para calificar para un financiamiento basado en ingresos.
Para los inversionistas extranjeros, administrar una propiedad en renta a distancia agrega un nivel más de complejidad.
Un administrador de propiedades local puede ayudarte con:
Mantener la documentación organizada es igualmente importante. Los contratos de alquiler, los estados de cuenta de ingresos por renta, los depósitos bancarios y los comprobantes de gastos pueden ayudar a demostrar el rendimiento financiero de la propiedad durante el proceso de refinanciamiento.
Una propiedad bien administrada no solo es más fácil de gestionar desde el extranjero, sino que también permite tener una visión financiera más clara cuando llega el momento de refinanciar.
Una vez que la propiedad ha sido remodelada, alquilada y genera ingresos, los inversionistas pueden tener la posibilidad de refinanciarla y acceder a una parte del capital que han acumulado.
Aquí es donde la estrategia BRRRR ofrece la oportunidad de reutilizar el capital invertido para seguir creciendo.
Un refinanciamiento con retiro de efectivo (cash-out refinance) reemplaza una hipoteca existente o establece un nuevo financiamiento sobre una propiedad que ya está completamente pagada. Esto permite a los inversionistas acceder a parte del capital acumulado en el inmueble sin tener que venderlo.
Sin embargo, el capital acumulado en una propiedad no equivale al efectivo que se puede retirar. El monto máximo del préstamo generalmente se determina según los límites de relación préstamo-valor (LTV) del programa y los requisitos de evaluación del prestamista. Para calcular el monto neto que realmente recibirán, los inversionistas también deben considerar el saldo pendiente de la hipoteca, los gravámenes existentes, otros montos por liquidar y los costos de cierre.
La fórmula puede resumirse de la siguiente manera:
Efectivo neto estimado del refinanciamiento = Monto del nuevo préstamo aprobado − Saldo pendiente de la hipoteca − Otros gravámenes y montos por liquidar − Costos de cierre
Por ejemplo, una propiedad puede tener un capital acumulado considerable, pero el monto al que el inversionista podrá acceder dependerá del préstamo aprobado y de los costos asociados al refinanciamiento.
En lugar de vender la propiedad para acceder al capital acumulado, los inversionistas pueden conservarla, seguir recibiendo ingresos por alquiler y utilizar los fondos obtenidos mediante el refinanciamiento para financiar su próxima inversión inmobiliaria.
Por lo general, dos factores desempeñan un papel importante a la hora de determinar cuánto puede obtener un inversionista mediante un préstamo:
1. El valor de tasación de la propiedad
Después de las remodelaciones, se realiza una tasación para determinar el valor actual de mercado de la propiedad. En la estrategia BRRRR, este valor suele denominarse After-Repair Value (ARV), es decir, el valor de la propiedad después de las reparaciones y mejoras.
Cuanto mayor sea el valor de tasación en comparación con los costos originales de adquisición y remodelación, mayor podrá ser el capital que el inversionista haya generado en la propiedad.
2. La relación préstamo-valor (LTV)
El LTV mide el monto del préstamo en relación con el valor de tasación de la propiedad.
Por ejemplo, si una propiedad tiene un valor de tasación de US$400,000 y el programa de refinanciamiento aplicable permite un LTV del 80%, el monto potencial del préstamo podría alcanzar los US$320,000, sujeto a la evaluación del prestamista y a que la propiedad cumpla con los requisitos de elegibilidad.
Sin embargo, el valor de tasación por sí solo no determina el monto final del préstamo. También influyen los ingresos por alquiler de la propiedad, el DSCR, las condiciones del préstamo y otros requisitos de elegibilidad.
Imagina que un inversionista internacional compra una propiedad en renta en Estados Unidos por US$250,000 en efectivo e invierte otros US$50,000 en remodelaciones.
Una vez terminadas las mejoras, la propiedad tiene un valor de tasación de US$400,000 y se alquila a un inquilino por US$3,500 al mes.
Ahora, el inversionista cuenta con una propiedad remodelada, que genera ingresos y cuyo valor de mercado ha aumentado.
Si el programa de financiamiento aplicable permite un LTV del 80%, el monto potencial del refinanciamiento podría alcanzar los US$320,000.
Veamos cómo se distribuyen los valores:
En este ejemplo simplificado, el inversionista podría recuperar potencialmente una parte importante de su inversión inicial de US$300,000 y conservar la propiedad en renta.
El monto neto que recibiría dependerá de la evaluación del prestamista, los gravámenes existentes, los costos de cierre y el monto final del préstamo aprobado.
Luego, el inversionista puede considerar utilizar los fondos disponibles para adquirir otra propiedad en Estados Unidos, iniciar un nuevo proyecto de remodelación o ampliar su portafolio de propiedades en renta.
Esta es la principal ventaja de la estrategia BRRRR: en lugar de comenzar desde cero y necesitar capital nuevo para cada compra, los inversionistas pueden reutilizar el capital generado a través de sus inversiones anteriores.
Incluso cuando una propiedad genera buenos ingresos por alquiler y tiene un capital acumulado considerable, obtener un refinanciamiento puede ser complicado para los inversionistas que no residen en Estados Unidos.
Las solicitudes de hipotecas tradicionales suelen exigir puntajes de crédito estadounidenses, comprobantes de ingresos locales, declaraciones de impuestos y otra documentación financiera que los compradores internacionales quizás no tengan.
Esto genera una contradicción: un inversionista puede ser propietario de un inmueble rentable en Estados Unidos y, aún así, tener dificultades para calificar para un refinanciamiento tradicional.
Los préstamos DSCR ofrecen una alternativa, ya que se enfocan en la capacidad de la propiedad para generar ingresos suficientes para cubrir sus obligaciones de deuda.
Para los extranjeros, una de las principales ventajas del financiamiento DSCR es que la evaluación puede basarse en el rendimiento financiero de la propiedad en renta, en lugar de depender del empleo o del historial crediticio del prestatario en Estados Unidos.
Con Waltz, los inversionistas extranjeros pueden explorar opciones de refinanciamiento sin necesidad de tener un puntaje de crédito en EE. UU. ni presentar comprobantes de ingresos estadounidenses.
Esto facilita el acceso al financiamiento para los propietarios internacionales que desean aprovechar el capital acumulado en sus inversiones inmobiliarias en Estados Unidos.
Vender una propiedad no es la única forma de acceder al capital que has acumulado en ella.
Un refinanciamiento con retiro de efectivo (cash-out refinance) puede permitir a los inversionistas liberar parte del valor de su propiedad, conservarla y seguir generando ingresos por alquiler.
Con Waltz, los inversionistas extranjeros que cumplen con los requisitos pueden acceder a opciones de refinanciamiento con retiro de efectivo de hasta un 70% LTV, según las características de la propiedad, el programa de préstamo y la aprobación de la evaluación crediticia y financiera.
Los inversionistas internacionales no deberían tener que viajar a Estados Unidos cada vez que necesitan realizar una operación de financiamiento.
Waltz combina el financiamiento hipotecario con una plataforma digital diseñada para simplificar el proceso de inversión para extranjeros.
Desde la solicitud de refinanciamiento hasta la presentación de documentos y el cierre de la operación, los inversionistas pueden gestionar gran parte del proceso a distancia, con acompañamiento durante toda la transacción.
Planificar con anticipación puede ayudar a evitar demoras y facilitar el proceso de refinanciamiento.
Antes de solicitar un refinanciamiento con retiro de efectivo (cash-out refinance), ten en cuenta los siguientes aspectos:
Un aspecto importante a considerar es el seasoning period, que se refiere al tiempo mínimo que un inversionista debe ser propietario de un inmueble antes de poder acceder a determinadas opciones de refinanciamiento. Los requisitos varían según el programa de préstamo y si el refinanciamiento se calcula sobre la base del costo de adquisición de la propiedad o de su valor después de las remodelaciones.
Comprender estas condiciones desde el principio puede ayudar a los inversionistas a planificar los plazos de remodelación, la estrategia de alquiler y el acceso esperado al capital acumulado en la propiedad.
El verdadero potencial de la estrategia BRRRR se hace más evidente cuando los inversionistas miran más allá de una sola propiedad.
Una vez que una propiedad en renta alcanza una ocupación estable y se refinancia con éxito, el capital liberado puede ayudar a financiar la siguiente adquisición.
Luego, el mismo proceso puede repetirse:
Con el tiempo, este enfoque puede ayudar a los inversionistas a construir un portafolio diversificado de propiedades en renta en Estados Unidos, sin depender exclusivamente de nuevos ahorros para cada adquisición.
Por supuesto, cada nueva inversión debe ser financieramente viable por sí misma. La deuda adicional, los intereses, los períodos de vacancia, los costos de mantenimiento y las fluctuaciones del mercado influyen en la rentabilidad. Además, el refinanciamiento reduce el capital propio que el inversionista conserva en la propiedad.
La clave está en asegurarse de que cada inmueble genere un flujo de efectivo sostenible y que la estructura de financiamiento esté alineada con los objetivos de inversión a largo plazo.
Las etapas de alquiler y refinanciamiento son las que conectan una propiedad remodelada con la siguiente oportunidad de inversión. Los ingresos constantes por alquiler ayudan a demostrar el rendimiento financiero del inmueble, mientras que el refinanciamiento puede convertir el capital acumulado en fondos para futuras adquisiciones.
El financiamiento DSCR facilita el acceso al refinanciamiento para los inversionistas extranjeros, ya que se enfoca en los ingresos por alquiler y no en el historial crediticio o la comprobación de ingresos en Estados Unidos. El proceso puede realizarse a distancia, con documentación básica como pasaporte, registros de la propiedad, contratos de alquiler y documentos de la LLC, si corresponde.
Waltz ayuda a los inversionistas internacionales a financiar propiedades en renta en Estados Unidos mediante préstamos basados en DSCR, con opciones de refinanciamiento para modificar la tasa y el plazo (rate-and-term refinance) o retirar efectivo (cash-out refinance). Nuestra plataforma digital también simplifica la gestión del financiamiento inmobiliario en Estados Unidos desde el extranjero.
El capital acumulado en tu propiedad podría ser el punto de partida para tu próxima inversión inmobiliaria en Estados Unidos. Descubre cuánto vale tu capital en dólares estadounidenses y planifica tu próximo paso con Waltz.
Calcula el valor de tu inversión en USD (en inglés).

Completa un rápido formulario y nos comunicaremos contigo lo más pronto posible.
Ten en cuenta que los miembros de nuestro equipo que se comunicarán contigo hablan inglés y español, y que nuestros servicios y plataforma son ofrecidos en inglés.


